【景品表示法に基づく表記】当サイトのコンテンツには、広告を掲載している場合があります。
子どもの学費、どう準備すればいいの?
こどもNISAって、何がお得なの?
注目したいのが、2027年1月から始まる「こどもNISA」です。
増えた分が非課税になる制度です!
SBI証券での始め方まで、画像付きで紹介します。
大学の学費づくりはもちろん、
子どもの将来の資産形成にも役立てられます!
非課税を活用して、コツコツ準備していきましょう。
こどもNISAのメリットは、増えた利益への税金が0円!
こどもNISAは、0〜17歳の子どもが利用できる非課税の投資制度です。
最大のメリットは、運用益を非課税にできることです。
こどもNISAのポイント
0〜17歳
60万円
非課税保有限度額600万円
非課税で持てる期間は無期限
たとえば、投資信託を売って100万円の利益が出た場合。
| 通常の課税口座 | こどもNISA |
|---|---|
| 利益に約20万円の税金 | 利益への税金は0円 |
せっかく増えたお金を、そのまま子どもの将来に残せるのはうれしいですね!
対象の投資信託をコツコツ積み立てる仕組み。
年間60万円なので、毎月の上限は5万円です。
月5万円を使い切る必要はありません。
月1万・2万・3万円でもOK。
積立額ごとのシミュレーションも紹介します。
18歳以降は成人のNISAへ自動移行します。
その後も非課税で保有できます。
世界株式は、長期では成長してきた
もちろん投資なので、マイナスになることもあります。
ただ、下のグラフの期間では、
上下しながらも長期で右肩上がりに成長してきました。
全世界株式の長期推移
MSCI ACWI|円建て・配当再投資
2011年末=100、各年末の値
過去の推移であり、将来の成果を保証しません。
こどもNISAなら、こうした投資で増えた利益も非課税です。
こどもNISAなら、僕はSBI証券がおすすめ
SBI証券を選びたい理由は、
商品の選びやすさ・ポイント・コストの3つです。
① 低コストの投資信託など、選択肢が豊富
国内外の株式に投資する低コスト投信など、
積立の目的に合わせて商品を選べます。
こどもNISAでは、
対象となる投資信託を選んで積み立てます。
② ポイントが貯まる・投資にも使える
貯める
Vポイント・Pontaポイント・dポイント・PayPayポイント・JALマイル
使う
Vポイント・Pontaポイントは、
1ポイント=1円分として対象商品の買付に利用
対象の取引などで貯めたポイントを、
資産づくりに回せるのも魅力です。
ポイントの付与・利用には、対象商品などの条件があります。
③ 口座開設・管理費は0円。運用コストも抑えやすい
こども口座の開設・管理費は無料。
さらにSBI証券は「ゼロ革命」第4弾として、
信託報酬が年0.00%の「ゼロカン」を発表しました!
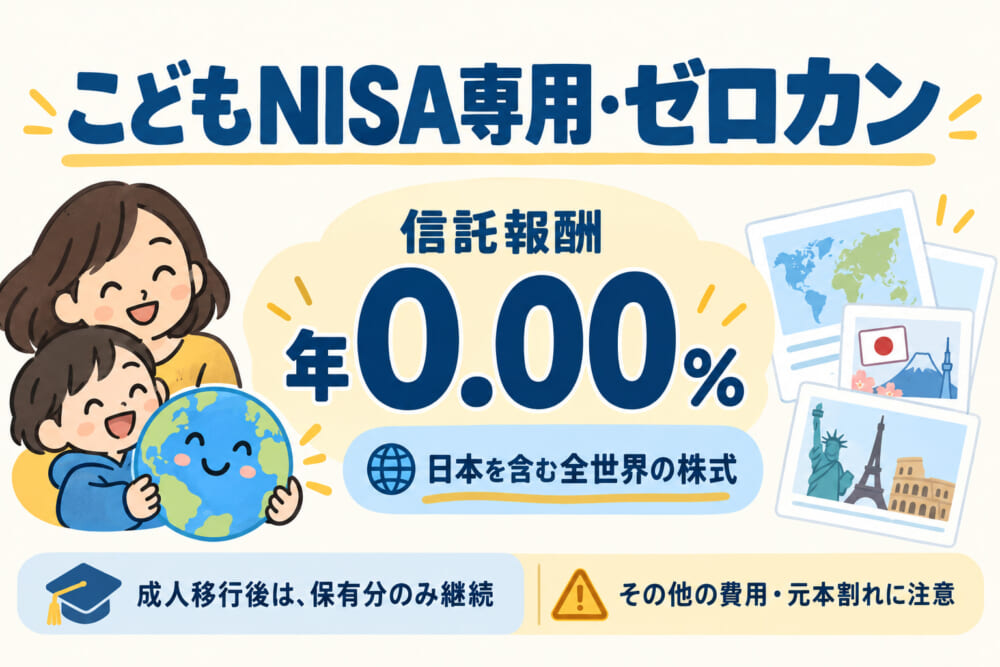
日本を含む全世界の株式に、1本で分散投資。
こどもNISAの開始に合わせて取り扱う予定です。
※信託報酬以外の費用はかかります。成人後は保有のみ継続でき、新規購入はできません。
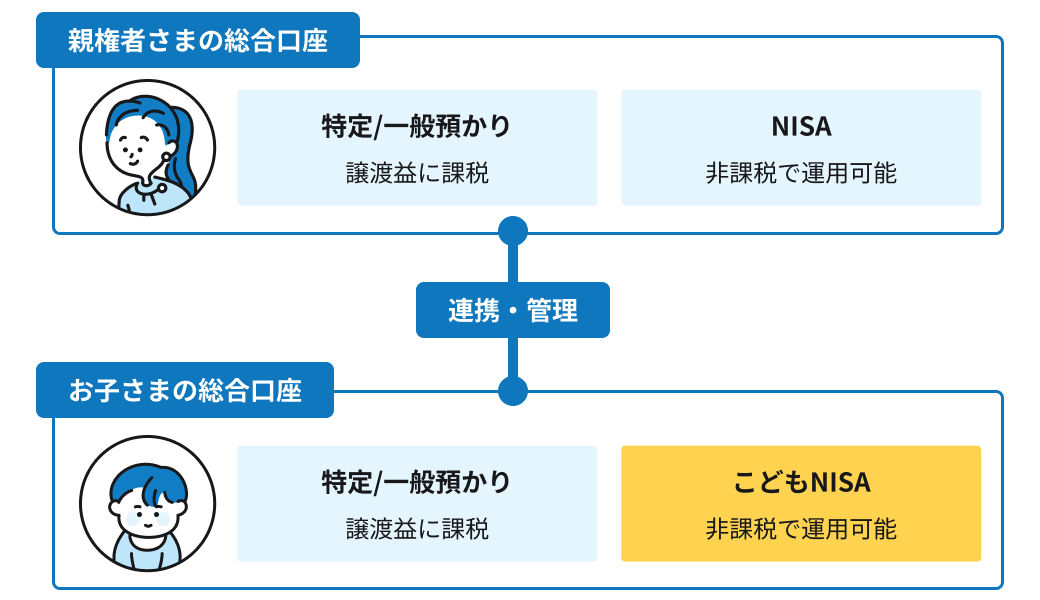
親子の口座は、同じアプリ・サイト内で管理可能。
一緒に運用状況を見ることで、
お金の話をするきっかけにもなります。
これからこどもNISAを始めるなら、僕はSBI証券がおすすめです!
いまは事前申込みを受付中。
実際のこどもNISA開設は、審査後の2027年1月から順次です。
2027年1月の開始が近づくと、
申込みが集中する可能性もあります。
書類の確認や審査もあるため、
余裕を持った準備がおすすめです。
すでにこども口座をお持ちの方は、④のこどもNISA申込みへ進めます。
リンク先では、画面下の緑のボタンからSBI証券へ進みます。申込み画面を先に確認する
- 払出しに制限あり。12歳以降も使途・本人同意などの条件があります。
- 1人1金融機関。金融機関の変更はできません。
毎月いくら積み立てると、大学の学費に届く?
月5万円はあくまで上限。
月1万・2万・3万円でも、将来の備えを育てられます。
月1万・2万・3万円を、15年間続けたら?
たとえば、3歳から18歳までの15年間。
積立額ごとの違いを見てみましょう。
| 毎月 | 年0% 元本 | 年3% | 年5% |
|---|---|---|---|
| 1万円 | 約180 万円 | 約227 万円 | 約267 万円 |
| 2万円 | 約360 万円 | 約454 万円 | 約535 万円 |
| 3万円 | 約540 万円 | 約681 万円 | 約802 万円 |
元本は180・360・540万円で、いずれも総枠600万円以内です。
月1万円でも、年5%の仮定なら約267万円。
元本180万円から、約87万円増える計算です!
大学4年間の学費と比べると?
学費は授業料・入学金などの目安。
生活費や将来の値上がりは別です。
15年間・年5%の仮定なら、
月1万円でも国立大学の標準的な学費を上回る試算です。
月2万円なら、年3%の仮定で約454万円。
私立文系の学費を準備する目安も見えてきます。
月3万円なら、年3%の仮定で約681万円。
進学後の資産づくりまで視野に入ります。
時間を味方に。早く始めると、どう変わる?
0歳から18歳まで、毎月2万円を続けた場合。
運用期間が長くなると、
利益が次の利益を生む「複利」も働きやすくなります。
月2万円 × 18年間
積み立てる元本は432万円
同じ月2万円・年5%の仮定でも、
6歳から12年間なら約394万円。
0歳から18年間なら約698万円です。
積み立てる時間を長く取れるのは、子どもならではの強みですね!
続けるコツは「長期・分散・積立」
長期|利益も運用に回し、複利を活用
分散|国や企業など、投資先を分ける
積立|毎月の購入で、買う時期も分ける
毎月、同じ金額で買うのが
「ドルコスト平均法」です。
同じ1万円を積み立てても…
●
少なく買う●●●
多く買う高いときだけに、まとめて買うのを避けやすい方法。
買い時を毎回悩まず、コツコツ続けられます。
預金・学資保険と比べると?
長く運用できるお金なら、
こどもNISAで成長を狙う選択肢もあります。
| 定期預金 | 元本を守り、決まった利息を受け取る |
|---|---|
| 学資保険 | 教育資金を準備し、親の万一にも備える ※保険料払込免除など。商品・契約条件による |
| こどもNISA | 値動きはあるものの、運用で大きく育てることを目指せる。利益も非課税 |
運用次第では、預金や学資保険より
大きく増やせる可能性があります。
投資なのでマイナスになることもありますが、
先ほどのグラフのように、世界株式は長期で成長してきました。
大学の学費はもちろん、
留学や、将来やりたいことの後押しにも。
子どもの夢を支えるお金を、無理のない金額から準備していきましょう!
画像付き!SBI証券のこどもNISAの始め方
流れは、「親の口座 → こども口座 → こどもNISA」です。
こども口座を新しく作る手順はスキップできます。
④ こどもNISAの申込みへ進む
- 親子関係を確認する住民票など
- 子どもの本人確認・マイナンバー書類
- 親権者の本人確認書類
必要書類は、同居・別居などで変わります。
必要な書類は申込み画面で確認しましょう。
以下は公式ガイドの画面例です。
タップで画像を拡大できます。
① 親の口座を用意する
親がSBI証券の口座を持っていない場合は、まず総合口座を開設します。
詳しい手順は、SBI証券の口座開設ガイドを参考にしてください。
親の口座を持っている方は、そのまま②へ!
親子の口座を同時に開設することはできません。
② 親の口座から「こども口座」を申し込む
まずは下のボタンから、
こども口座の案内ページを開きましょう。
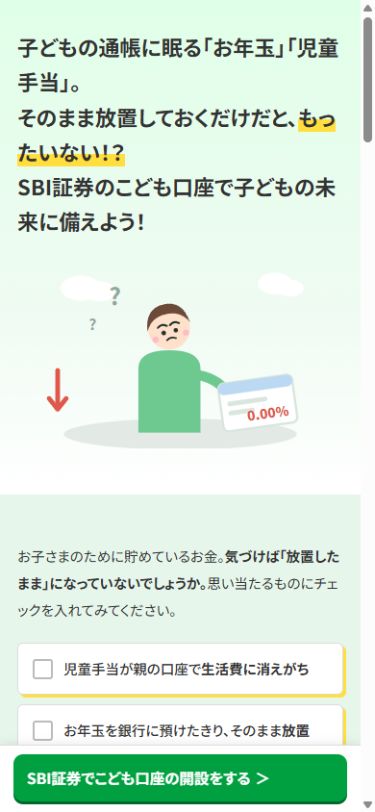
1. 案内ページの緑のボタンをタップ
スマホでは、画面下にある
「SBI証券でこども口座の開設をする」
の緑のボタンをタップします。
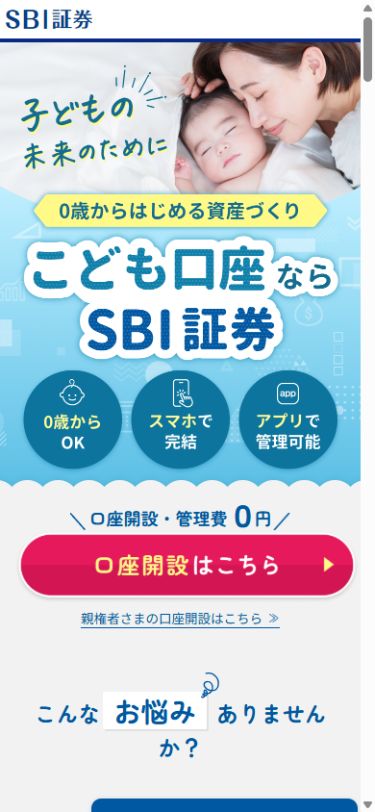
2. 公式ページで「口座開設はこちら」
SBI証券の公式ページが開いたら、
ピンク色の「口座開設はこちら」
をタップします。
「SBI証券公式サイトへ進む」という確認案内が出た場合は、そこをタップして進めます。
3. 親の口座でログインする
ここでは、親のSBI証券の口座でログインします。
いつものパスキー認証、または
ユーザーネーム・ログインパスワードで進みましょう。
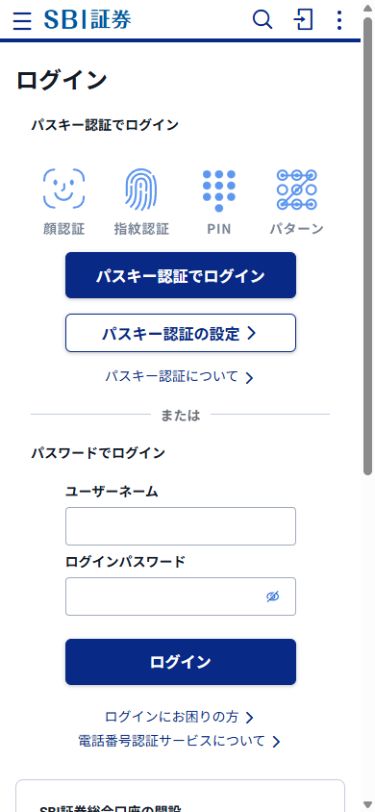
ログイン後に「重要なお知らせ」が表示されたら、内容を確認して進みます。
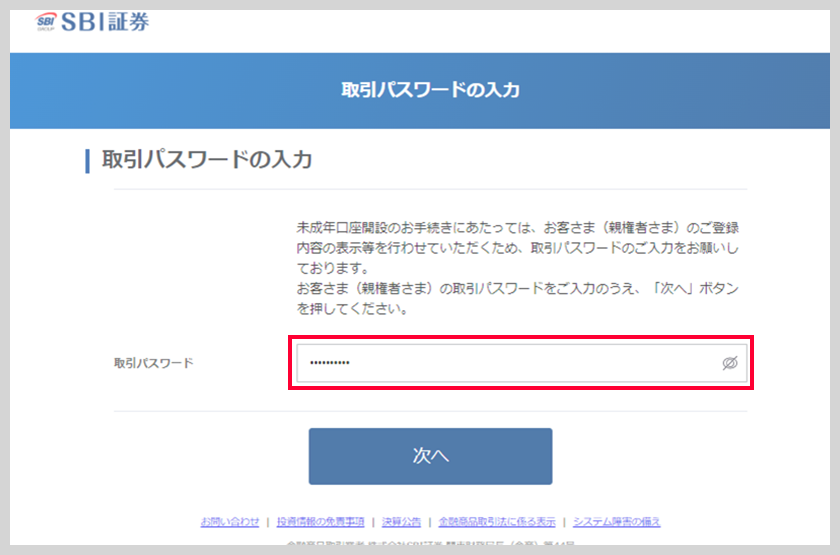
4. 親の取引パスワードを入力する
親の「取引パスワード」を入力し、
「次へ」をタップします。
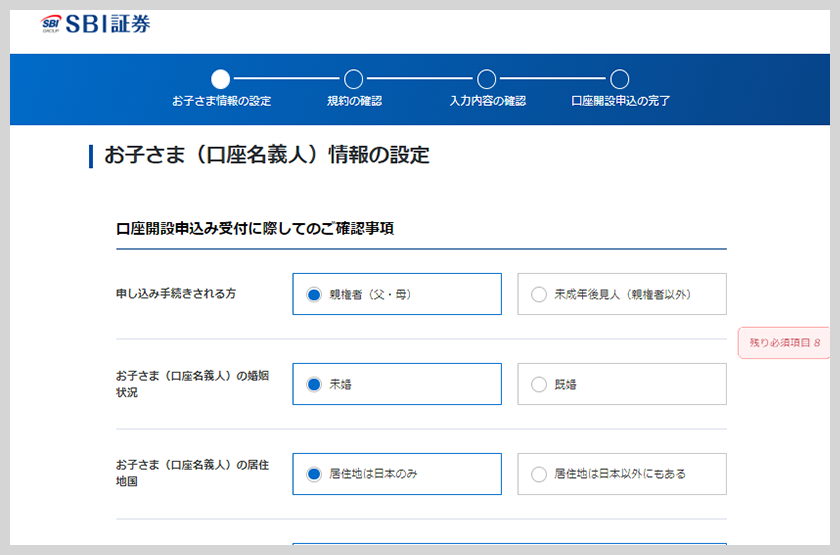
5. 子どもの情報を入力する
子どもの氏名・住所などを、画面に沿って登録します。
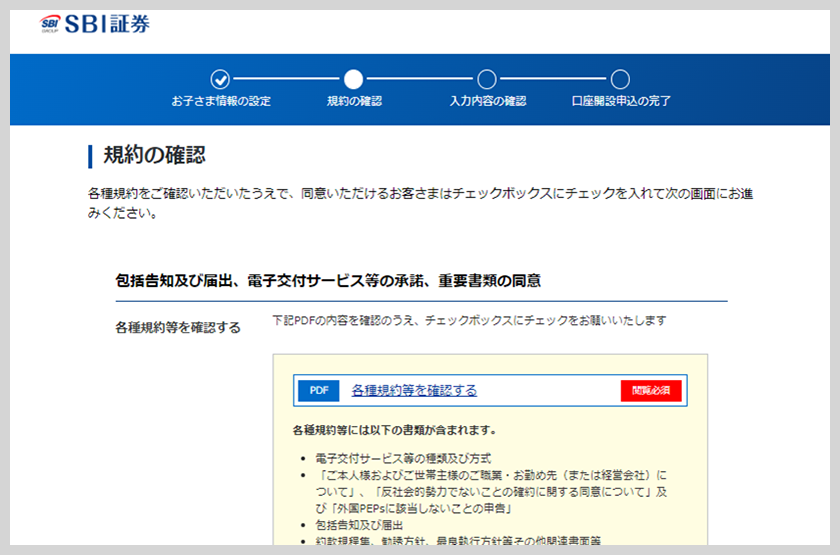
6. 規約と入力内容を確認する
規約を確認し、同意のチェックを入れて進みます。
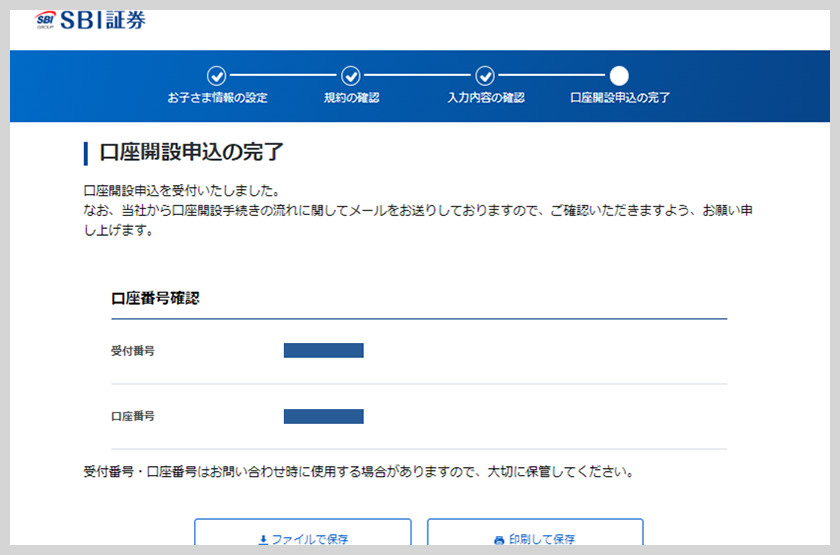
7. 申込み完了後、必要書類を提出する
「口座開設申込の完了」と表示されたら、
続いて必要書類を提出します。
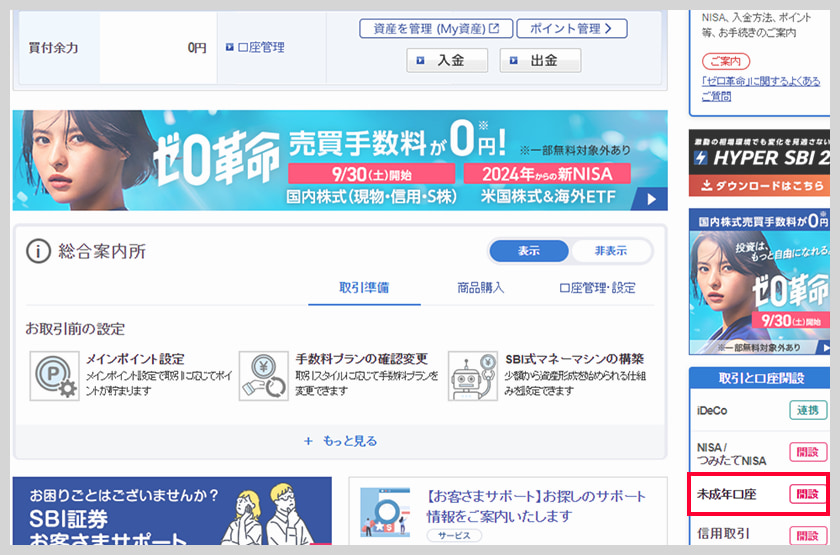
ログイン後にトップ画面が開いた場合
「取引と口座開設」から、
「未成年口座」の「開設」へ進みます。
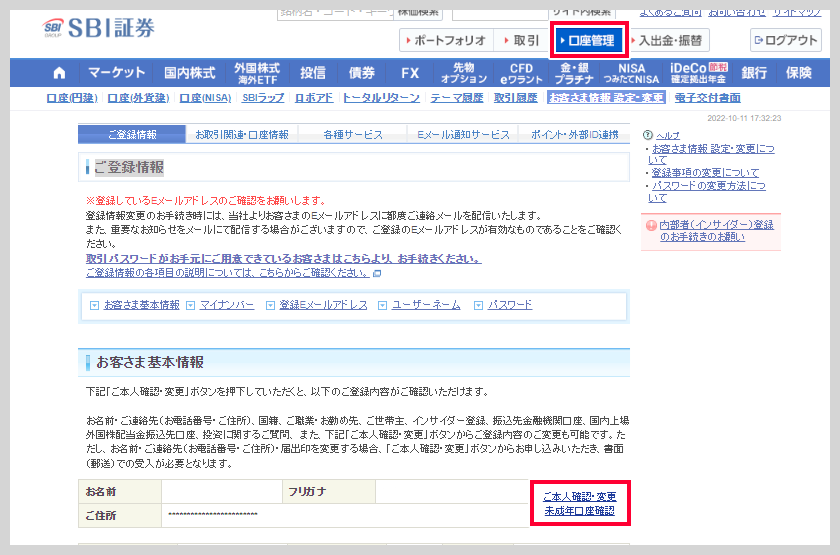
③ 必要書類を提出し、こども口座の初期設定
親の口座の「口座管理」→「お客さま情報 設定・変更」へ。
「未成年口座確認」を選びます。
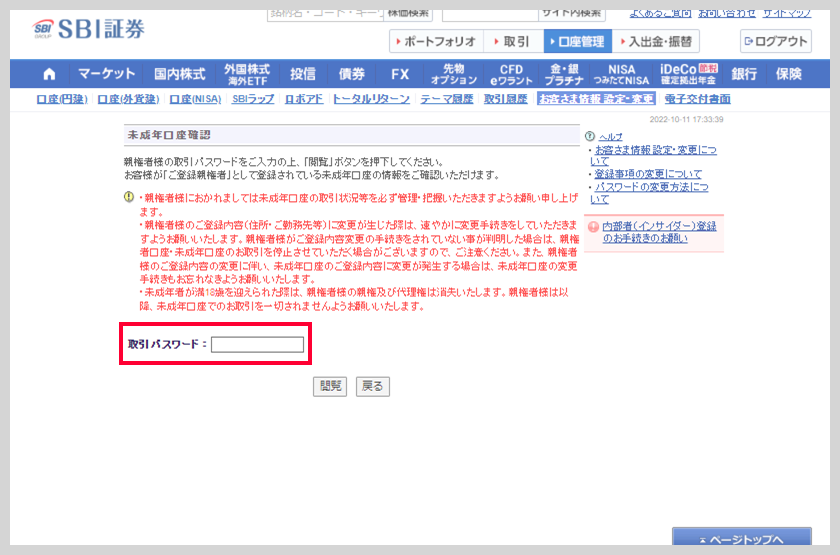
親の取引パスワードを入力し、
「閲覧」へ進みます。
続いて、「本人確認書類の提出」をタップします。
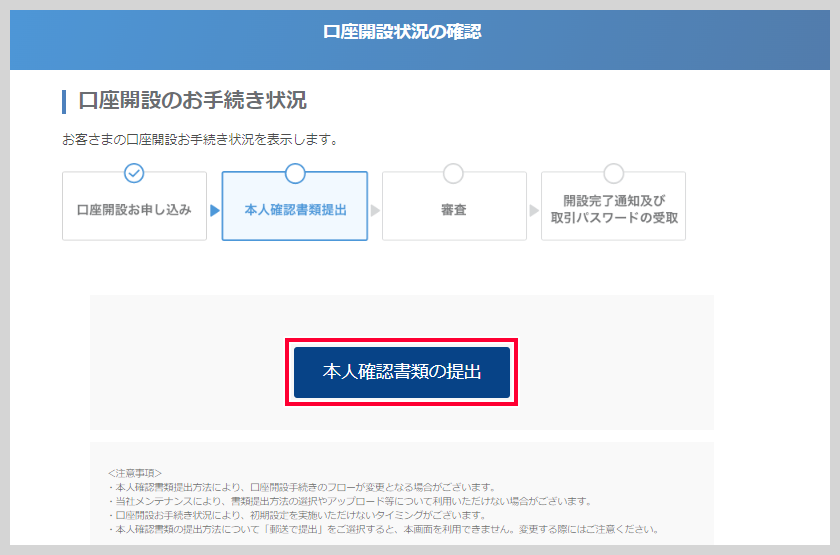
画面の案内に沿って、書類を提出します。
親子が別居、または親が世帯主でない場合は郵送です。
審査後、初期取引パスワードの案内が届いたら初期設定へ。
子ども名義の銀行口座と、子ども用のメールアドレスも用意しましょう。
④ 子どもの口座で、こどもNISAを申し込む
こども口座の開設だけでは、こどもNISAの申込みは完了しません。
次は子どもの口座でログインします。
公式案内の「こどもNISA申込み」から進みましょう。
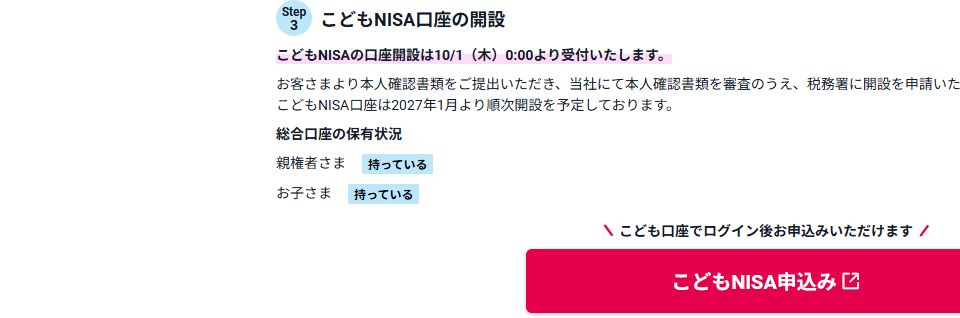
こども口座をすでにお持ちの方は、
こどもNISA単独の申込みへ(SBI証券公式)。
本人確認書類などを提出すると、SBI証券と税務署で審査されます。
開設完了後に、こどもNISAでの積立を設定しましょう。
申込みと口座開設が完了したら、
無理のない金額で積立を始めましょう!
こどもNISAの準備は、SBI証券で
子どものためにコツコツ積み立てて、増えた分は非課税に。
さらに、ゼロカンなら信託報酬は年0.00%。
長期の積立では、コストの低さも大切です。
親の口座があれば、こども口座の申込みから。
まだなければ、まず親の口座を準備しましょう!
今回は以上になります。
最後までお読みいただきありがとうございました。
試算条件・参考資料
試算は毎月末の積立、月利は年率÷12、月次複利。税・費用・インフレは未反映です。年0・3・5%は計算上の仮定で、0%が損失の下限ではありません。ゼロカンは新設商品で過去の運用実績はありません。15年試算は3歳から18歳までを想定。月1・2・3万円の元本は180・360・540万円、18年試算の月2万円は432万円で、いずれも年間60万円・総枠600万円以内です。総枠は購入元本に対するものです。なお月3万円を18年間積み立てると元本648万円になるため、こどもNISAの枠内だけでは積み立てられません。
国立の学費は標準授業料535,800円×4年+入学料282,000円。私立文系は文部科学省の2025年度平均(授業料850,392円+施設設備費141,892円)×4年+入学料219,951円から換算。生活費・受験費・実験実習料等、将来の値上がり、支援制度は反映していません。
参考:文部科学省「国立大学法人等の現状について」「令和7年度私立大学入学者に係る初年度学生納付金等」、国税庁「株式等譲渡所得等の税率」、MSCI「MSCI World Index (JPY)」2026年9月30日付のMSCI ACWI掲載データ、SBI証券「こども口座」「こどもNISA」「口座開設の流れ」「SBI証券Plus」、2026年10月1日付ゼロカン発表。制度・長期分散積立の参考:金融庁「資産形成の基本」、生命保険文化センター「保険料の払込みが免除となる場合は?」。追加箇所は2026年10月18日確認。学資保険との比較は特定商品の利回り比較ではなく、商品の役割を整理したものです。ドルコスト平均法は利益や一括投資に対する優位性を保証しません。NISAの運用益非課税と贈与税の扱いは別です。画面は公式ガイドの掲載例で、実際の表示が異なる場合は最新案内に沿ってください。